Taxe foncière 2026 : comment est-elle calculée, où va l’argent et pourquoi augmente-t-elle à Pau ?
À la fin de l’été et au début de l’automne, les propriétaires reçoivent leur avis de taxe foncière. Et chaque année, la même question revient : pourquoi le montant augmente-t-il et où va réellement l’argent payé ?
Est-ce la commune qui perçoit toute la taxe foncière ? L’agglomération ? Le Département ? La Région ? L’État ? Quel a été l’impact de la suppression de la taxe d’habitation ? Et comment expliquer que la taxe foncière puisse augmenter alors même qu’une commune annonce ne pas avoir modifié son taux ?
Pour comprendre son avis de taxe foncière, il faut distinguer trois choses : la valeur cadastrale du bien, les taux votés localement et les différentes taxes ou contributions qui apparaissent sur l’avis.
La taxe foncière : un impôt vieux de plus de deux siècles
La taxe foncière est l’un des plus anciens impôts locaux français.
Son origine remonte à la Révolution française. À partir de 1790 et 1791, la contribution foncière est créée afin de remplacer une partie de la fiscalité de l’Ancien Régime. L’idée est alors relativement moderne : faire contribuer les propriétaires en fonction de la valeur de leurs biens immobiliers.
Très rapidement, une difficulté apparaît : pour imposer correctement les propriétés, encore faut-il connaître précisément les parcelles, leurs propriétaires et leur valeur.
C’est notamment pour cette raison que le cadastre se développe. Sous Napoléon Ier, la loi du 15 septembre 1807 organise la réalisation d’un cadastre parcellaire sur l’ensemble du territoire. Ce que l’on appelle aujourd’hui encore le cadastre napoléonien avait donc, à l’origine, une fonction essentiellement fiscale.
Plus de deux siècles plus tard, le principe reste assez proche : un bien immobilier possède une valeur fiscale de référence, sur laquelle différents taux sont appliqués.
Le système, lui, est devenu beaucoup plus complexe.
À quoi sert la taxe foncière ?
La taxe foncière sur les propriétés bâties est un impôt local.
Elle contribue au financement des collectivités et de nombreux services publics locaux : voirie, écoles, équipements sportifs, espaces publics, culture, patrimoine communal, investissements, services municipaux ou encore certains équipements intercommunaux.
Mais contrairement à ce que l’on pourrait penser, il n’existe pas une répartition nationale fixe du type :
« 50 % pour la commune, 20 % pour le Département, 10 % pour la Région et 20 % pour l’État ».
La répartition dépend des taux appliqués dans chaque territoire.
Qui reçoit l’argent de la taxe foncière en 2026 ?
Aujourd’hui, plusieurs lignes peuvent apparaître sur un avis de taxe foncière.
La commune
La commune perçoit généralement la partie principale de la taxe foncière sur les propriétés bâties.
Depuis 2021, cette part communale intègre également l’ancienne part départementale de taxe foncière.
C’est un point essentiel pour comprendre l’évolution des taux ces dernières années.
L’intercommunalité
L’établissement public de coopération intercommunale peut également percevoir une part de taxe foncière.
Dans l’agglomération paloise, il s’agit de la Communauté d’agglomération Pau Béarn Pyrénées.
Elle vote son propre taux.
La taxe d’enlèvement des ordures ménagères
La TEOM, taxe d’enlèvement des ordures ménagères, figure généralement sur le même avis.
Elle finance la collecte et le traitement des déchets.
Elle est calculée à partir d’une base proche de celle utilisée pour la taxe foncière, mais avec son propre taux.
Pour un propriétaire bailleur, cette distinction est importante : la TEOM est en principe récupérable auprès du locataire, contrairement à la taxe foncière elle-même.
La GEMAPI et les autres taxes
Selon les territoires, on peut également trouver une taxe dite GEMAPI, destinée notamment à la gestion des milieux aquatiques et à la prévention des inondations, ainsi que certaines taxes spéciales.
Et l’État ?
L’État ne perçoit pas la taxe foncière comme il perçoit l’impôt sur le revenu ou la TVA.
En revanche, c’est l’administration fiscale qui établit les bases cadastrales, calcule l’impôt, émet les avis et assure son recouvrement pour le compte des collectivités.
C’est pourquoi des frais de gestion apparaissent également sur l’avis.
Le Département et la Région perçoivent-ils encore la taxe foncière ?
C’est l’un des points qui prête le plus à confusion.
Depuis 2021, le Département ne perçoit plus directement la taxe foncière sur les propriétés bâties.
La Région ne perçoit pas non plus une part classique de la taxe foncière d’un logement.
Pourquoi cette disparition de la part départementale ?
Tout simplement parce que la fiscalité locale a été profondément réorganisée avec la suppression de la taxe d’habitation sur les résidences principales.
Quel rapport entre la taxe foncière et la suppression de la taxe d’habitation ?
La suppression progressive de la taxe d’habitation sur les résidences principales a commencé à partir de 2018.
Depuis 2023, elle a disparu pour l’ensemble des résidences principales.
Mais cette taxe représentait auparavant une ressource très importante pour les communes.
Il fallait donc trouver un moyen de compenser cette perte.
À partir de 2021, l’ancienne part départementale de taxe foncière sur les propriétés bâties a été transférée aux communes.
Le principe était le suivant :
ancien taux communal + ancien taux départemental = nouveau taux communal de référence.
C’est la raison pour laquelle, en regardant un ancien avis et un avis récent, on peut avoir l’impression que le taux communal a brutalement explosé.
En réalité, une partie de ce taux correspond simplement à l’ancienne part départementale.
La taxe foncière a-t-elle augmenté à cause de la suppression de la taxe d’habitation ?
Pas automatiquement.
Le transfert de la part départementale vers les communes a été conçu pour être neutre pour le contribuable.
Autrement dit, le simple fait de déplacer la part départementale vers la colonne communale n’a pas, à lui seul, augmenté la taxe foncière du propriétaire.
En revanche, depuis cette réforme, la taxe foncière est devenue encore plus importante dans les ressources des collectivités.
Et son montant peut ensuite augmenter de deux manières différentes :
par la hausse nationale des bases cadastrales ;
ou par une hausse des taux votée localement.
C’est la combinaison de ces deux mécanismes qui explique une grande partie des augmentations observées ces dernières années.
Comment est calculée la taxe foncière ?
Le principe général peut être résumé ainsi :
BASE IMPOSABLE × TAUX D’IMPOSITION = COTISATION
Mais encore faut-il comprendre ce que signifie la base imposable.
Qu’est-ce que la valeur locative cadastrale ?
Chaque logement possède une valeur locative cadastrale.
Elle correspond à un loyer annuel théorique que le logement pourrait produire s’il était loué dans des conditions normales.
Ce n’est donc :
ni le prix de vente du logement ;
ni nécessairement son loyer réel ;
ni simplement sa superficie habitable.
Pour les logements d’habitation, les valeurs locatives reposent encore sur des références établies à partir du marché locatif de 1970, ensuite actualisées et revalorisées.
L’administration tient notamment compte de la superficie, de la catégorie du logement, de ses dépendances, de ses équipements, de son niveau de confort et de différentes caractéristiques.
Pourquoi deux maisons de même superficie peuvent-elles payer des taxes différentes ?
C’est une question qui revient très souvent.
Deux maisons de 120 m² situées dans une même commune peuvent parfaitement avoir des taxes foncières différentes.
Pourquoi ?
Parce que leur valeur locative cadastrale peut être différente.
La catégorie cadastrale du logement, ses dépendances, certains équipements, son confort ou encore l’historique de son évaluation peuvent modifier la base retenue par l’administration.
Il est donc difficile de comparer deux taxes foncières en regardant uniquement la superficie des logements.
Pourquoi applique-t-on un abattement de 50 % ?
Pour les propriétés bâties, l’administration applique un abattement forfaitaire de 50 % à la valeur locative cadastrale.
Cet abattement est censé tenir compte des dépenses supportées par le propriétaire : entretien, réparations, gestion ou amortissement du bien.
Prenons un exemple simple.
Si la valeur locative cadastrale d’un logement est de :
8 000 € par an
la base imposable sera de :
4 000 €
Ce sont ces 4 000 € qui serviront ensuite au calcul des différentes cotisations.
Pourquoi la taxe foncière augmente-t-elle même lorsque le taux ne change pas ?
C’est probablement le point le plus important pour comprendre les hausses récentes.
Chaque année, les valeurs locatives cadastrales sont automatiquement revalorisées au niveau national en fonction de l’inflation.
Ces revalorisations ont été particulièrement importantes ces dernières années :
2023 : +7,1 %
2024 : +3,9 %
2025 : +1,7 %
2026 : +0,8 %
Cela signifie qu’une commune peut parfaitement ne pas augmenter son taux et que le propriétaire voit malgré tout sa taxe foncière progresser.
Sur ces quatre revalorisations successives, l’augmentation cumulée des bases dépasse 14 %.
C’est considérable.
Exemple concret : comment se compose réellement une taxe foncière de 2 276 € ?
Pour rendre tout cela beaucoup plus concret, prenons un véritable avis de taxe foncière 2026 concernant une maison de 126 m² située dans l’agglomération paloise.
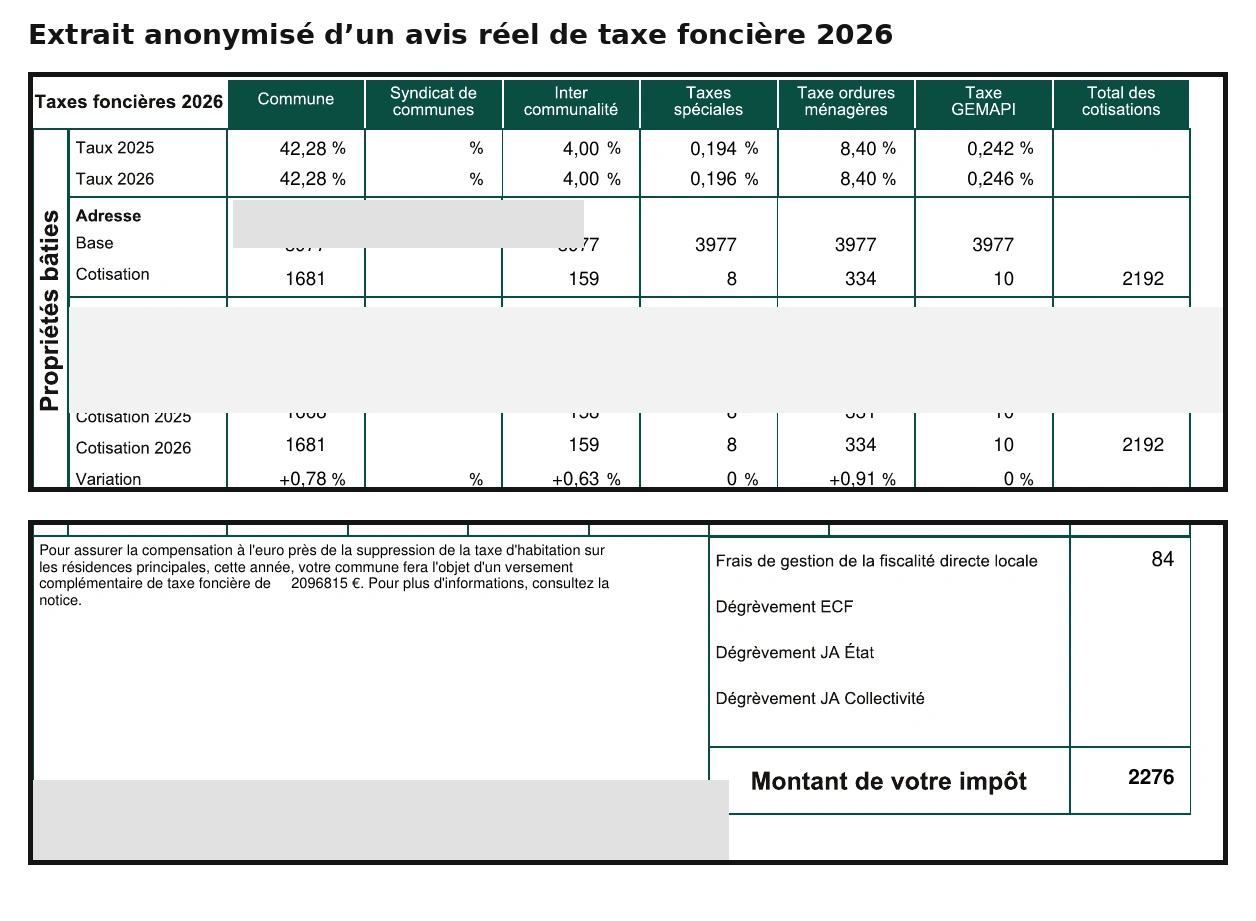
Extrait anonymisé d’un avis réel de taxe foncière 2026. Les informations personnelles, l’adresse et les références administratives ont été masquées. Les taux, les bases, les cotisations et les éléments utiles à la compréhension ont été conservés.
Le montant total de l’avis est de :
2 276 €
La base fiscale utilisée pour les différentes cotisations est de :
3 977 €
Où vont réellement les 2 276 € payés par le propriétaire ?
Voici la répartition exacte de cet avis :
Commune : 1 681 €
Intercommunalité : 159 €
Taxes spéciales : 8 €
Taxe d’enlèvement des ordures ménagères : 334 €
GEMAPI : 10 €
Frais de gestion : 84 €
Soit un total de :
2 276 €
Autrement dit, sur 100 € payés dans cet exemple :
environ 74 € correspondent à la part communale ;
environ 7 € à l’intercommunalité ;
près de 15 € à la collecte et au traitement des déchets ;
moins de 1 € aux différentes petites taxes locales ;
et environ 4 € aux frais de gestion.
Cette répartition n’est évidemment pas identique dans toutes les communes de France.
Mais elle permet de comprendre très concrètement qu’une taxe foncière ne se partage plus entre la commune, le Département, la Région et l’État comme on pourrait spontanément l’imaginer.
Comment calcule-t-on la part communale dans cet exemple ?
Sur cet avis, le taux communal 2026 est de :
42,28 %
La base est de :
3 977 €
Le calcul est donc :
3 977 € × 42,28 % = environ 1 681 €
C’est exactement le montant de la part communale figurant sur l’avis.
Comment calcule-t-on la part intercommunale ?
Le taux intercommunal est de :
4 %
Soit :
3 977 € × 4 % = environ 159 €
Et la taxe d’enlèvement des ordures ménagères ?
Le taux de TEOM est de :
8,40 %
Soit :
3 977 € × 8,40 % = environ 334 €
On retrouve ainsi les différentes lignes de l’avis.
Les taux ont-ils augmenté entre 2025 et 2026 dans cet exemple ?
C’est justement là que cet exemple devient particulièrement intéressant.
Entre 2025 et 2026, les principaux taux n’ont pas changé :
Commune : 42,28 % en 2025 et 42,28 % en 2026
Intercommunalité : 4 % en 2025 et 4 % en 2026
TEOM : 8,40 % en 2025 et 8,40 % en 2026
Pourtant, les montants augmentent légèrement.
La part communale passe de :
1 668 € à 1 681 €
La part intercommunale passe de :
158 € à 159 €
La TEOM passe de :
331 € à 334 €
C’est l’illustration parfaite du mécanisme expliqué plus haut.
Le taux n’a pas augmenté, mais la base cadastrale a été revalorisée.
Le montant payé augmente donc malgré tout.
L’avis montre également le lien avec la suppression de la taxe d’habitation
Cet avis comporte une autre information particulièrement intéressante.
L’administration indique que, pour assurer la compensation de la suppression de la taxe d’habitation sur les résidences principales, la commune concernée reçoit en 2026 un versement complémentaire de taxe foncière de 2 096 815 €.
Cela illustre parfaitement le mécanisme mis en place après la réforme de la taxe d’habitation.
L’ancienne part départementale a été transférée aux communes, mais ce transfert ne correspondait pas forcément exactement, commune par commune, au montant de taxe d’habitation perdu.
Un système de compensation et de correction a donc été mis en place.
Taxe foncière à Pau : qu’est-ce qui s’est passé ces dernières années ?
La situation de Pau est intéressante parce qu’elle permet de distinguer clairement le transfert lié à la taxe d’habitation d’une véritable hausse de taux.
Le transfert de 2021 n’était pas une hausse réelle de taxe
En 2021, comme partout en France, la part départementale a été intégrée à la part communale.
Dans les Pyrénées-Atlantiques, l’ancien taux départemental était de 13,47 %.
Il a donc été intégré aux taux communaux.
Comparer directement un taux communal de 2019 avec un taux communal de 2022 sans tenir compte de cette réforme conduirait donc à une conclusion erronée.
En revanche, Pau a réellement augmenté son taux en 2022
Le véritable changement local est intervenu en 2022.
Le taux communal de taxe foncière sur les propriétés bâties est passé de :
38,09 % en 2021
à :
40,09 % en 2022
soit une augmentation de 2 points.
Dans le même temps, le taux intercommunal est passé de :
2 % à 4 %
Cette fois, il s’agissait bien d’une augmentation réelle des taux locaux.
Selon l’Observatoire national des taxes foncières de l’UNPI, la taxe foncière à Pau avait progressé de l’ordre de 13,6 % entre 2021 et 2022, sous l’effet combiné des décisions locales et de la revalorisation nationale des bases.
Pourquoi la taxe foncière a-t-elle ensuite continué d’augmenter à Pau ?
Parce que le maintien d’un taux ne signifie pas le maintien du montant payé.
Les valeurs cadastrales ont fortement progressé :
+7,1 % en 2023
+3,9 % en 2024
+1,7 % en 2025
+0,8 % en 2026
Autrement dit, une mairie peut annoncer :
« Nous n’augmentons pas le taux de taxe foncière »
et un propriétaire recevoir malgré tout un avis plus élevé.
Les deux affirmations peuvent parfaitement être vraies en même temps.
En 2026, la hausse mécanique est beaucoup plus faible
En 2026, la revalorisation nationale des bases est limitée à +0,8 %.
On est donc très loin des +7,1 % de 2023.
Pour un logement dont les caractéristiques n’ont pas changé et dont les différents taux restent identiques, l’augmentation devrait donc être nettement plus modérée.
Si la hausse est beaucoup plus importante, il est utile d’examiner les différentes lignes de l’avis.
Quels travaux peuvent faire évoluer la taxe foncière ?
La valeur cadastrale d’un logement peut également changer lorsque le bien lui-même évolue.
Cela peut notamment concerner :
une extension ;
la création d’une piscine ;
une véranda ;
un garage ;
une dépendance ;
ou certaines modifications importantes du logement.
Dans ces situations, la hausse peut donc être supérieure à la simple revalorisation annuelle.
Comment lire son avis de taxe foncière ?
Le meilleur réflexe consiste à comparer son avis 2026 avec celui de 2025.
Il faut regarder séparément :
la base d’imposition ;
le taux communal ;
le taux intercommunal ;
la TEOM ;
les éventuelles taxes spéciales ;
la GEMAPI ;
les frais de gestion ;
et enfin la variation de chaque cotisation.
En procédant ainsi, on peut généralement déterminer très rapidement l’origine d’une augmentation.
Pourquoi regarder la taxe foncière avant d’acheter un logement ?
Lors d’un achat immobilier, la taxe foncière fait partie des dépenses à intégrer au coût réel du logement.
C’est pourquoi je conseille toujours de demander le dernier avis complet de taxe foncière, et pas simplement de demander au vendeur :
« Combien payez-vous de taxe foncière ? »
Le document permet de distinguer la taxe foncière proprement dite de la TEOM, de connaître les bases fiscales et de comprendre la composition du montant payé.
Dans le cadre d’un investissement locatif, cette lecture est encore plus importante puisque la taxe foncière vient directement diminuer la rentabilité nette du bien.
Taxe foncière 2026 à Pau : ce qu’il faut retenir
La taxe foncière n’est pas calculée à partir du prix de vente d’un logement.
Elle repose sur une valeur locative cadastrale, à laquelle est appliqué un abattement pour obtenir la base imposable, puis différents taux locaux.
Depuis 2021, le Département ne perçoit plus directement la taxe foncière sur les propriétés bâties. Son ancienne part a été transférée aux communes dans le cadre de la réforme liée à la suppression de la taxe d’habitation sur les résidences principales.
Cette réforme n’a pas, à elle seule, provoqué une hausse automatique de la taxe foncière.
En revanche, les propriétaires ont connu depuis plusieurs années deux phénomènes pouvant se cumuler :
la revalorisation nationale des bases cadastrales ;
et les augmentations de taux décidées localement.
À Pau, le véritable changement local récent est intervenu en 2022, avec une hausse du taux communal et du taux intercommunal.
Depuis, les fortes revalorisations nationales de 2023 et 2024 ont continué à faire progresser les montants.
En 2026, avec une revalorisation nationale limitée à +0,8 %, la progression mécanique est beaucoup plus modérée.
Et pour comprendre réellement sa propre taxe foncière, il ne faut pas seulement regarder le montant inscrit en bas de la page.
Il faut regarder comment elle se construit, ligne par ligne.
Vous avez un projet de vente ou d’achat immobilier à Pau ou dans son agglomération ? La taxe foncière, les charges, les diagnostics, les travaux et les caractéristiques du logement font partie des éléments à analyser afin d’apprécier précisément le coût réel d’un bien immobilier.
Si vous souhaitez aller plus loin, je vous invite à découvrir les ressources ci-dessous : une estimation de votre bien, les avis de mes clients ainsi que ma présentation et ma façon de travailler :
🟦 Estimer mon bien à Pau : ici
🟦 Consulter les avis de mes clients : ici
🟦 Découvrir mon accompagnement immobilier : ici
À propos de l’auteur

Laurent Sabathé est conseiller immobilier Capifrance à Pau et dans son agglomération. Il accompagne les propriétaires et les acquéreurs dans leurs projets de vente, d’achat et d’estimation immobilière.