Taux de crédit immobilier en octobre 2026 : évolution depuis janvier et prévisions de fin d’année
Les taux de crédit immobilier poursuivent leur remontée en ce début d’octobre 2026. Les indicateurs publiés par CAFPI et Meilleurtaux donnent des repères proches de 3,50 % sur 20 ans et de 3,60 % sur 25 ans. Les conditions varient toutefois selon la banque, la durée du financement et le profil de l’emprunteur.
Cette tendance récente doit être replacée dans son contexte : depuis janvier, les taux des crédits effectivement accordés ont connu plusieurs fluctuations. La hausse n’a donc pas été continue sur l’ensemble de l’année.
Quel bilan tirer de septembre ? Quels taux retenir pour octobre ? Quelles perspectives envisager pour le dernier trimestre ? Voici les informations disponibles, avec un éclairage sur les projets immobiliers à Pau et dans son agglomération.
Article établi à partir des informations disponibles au 1er octobre 2026 par Laurent Sabathé, conseiller immobilier Capifrance à Pau et dans son agglomération.
Quels sont les taux immobiliers en octobre 2026 ?
Les publications disponibles donnent les repères suivants :
Durée du crédit | CAFPI : taux moyens obtenus en septembre, publiés pour octobre | Meilleurtaux : taux moyens anticipés pour octobre |
|---|---|---|
15 ans | 3,30 % | Environ 3,40 % |
20 ans | 3,51 % | 3,50 à 3,55 % |
25 ans | 3,58 % | 3,60 à 3,65 % |
CAFPI présente les conditions négociées sur ses dossiers de septembre, tandis que Meilleurtaux annonce des estimations pour octobre. Ces indicateurs portent donc sur des périodes et des clientèles différentes. Ils ne remplacent pas une proposition bancaire personnalisée.
Les meilleurs dossiers peuvent encore bénéficier de conditions plus favorables. CAFPI mentionne notamment 3,03 % sur 15 ans, 3,20 % sur 20 ans et 3,30 % sur 25 ans. Ces taux ne sont pas accessibles automatiquement à tous les emprunteurs.
Comment les taux des crédits accordés ont-ils évolué depuis janvier 2026 ?
Les taux constatés depuis janvier montrent une succession de hausses et de replis, suivie d’une remontée en août.
Pour mesurer cette évolution, l’Observatoire Crédit Logement/CSA analyse les opérations immobilières garanties par Crédit Logement. Ses statistiques portent sur les crédits effectivement accordés, hors assurance. Les résultats mensuels peuvent être révisés.
Au 1er octobre, la dernière analyse mensuelle disponible consultée porte sur août 2026. Le graphique s’arrête donc à ce mois, sans ajouter de prévision pour septembre ou octobre.
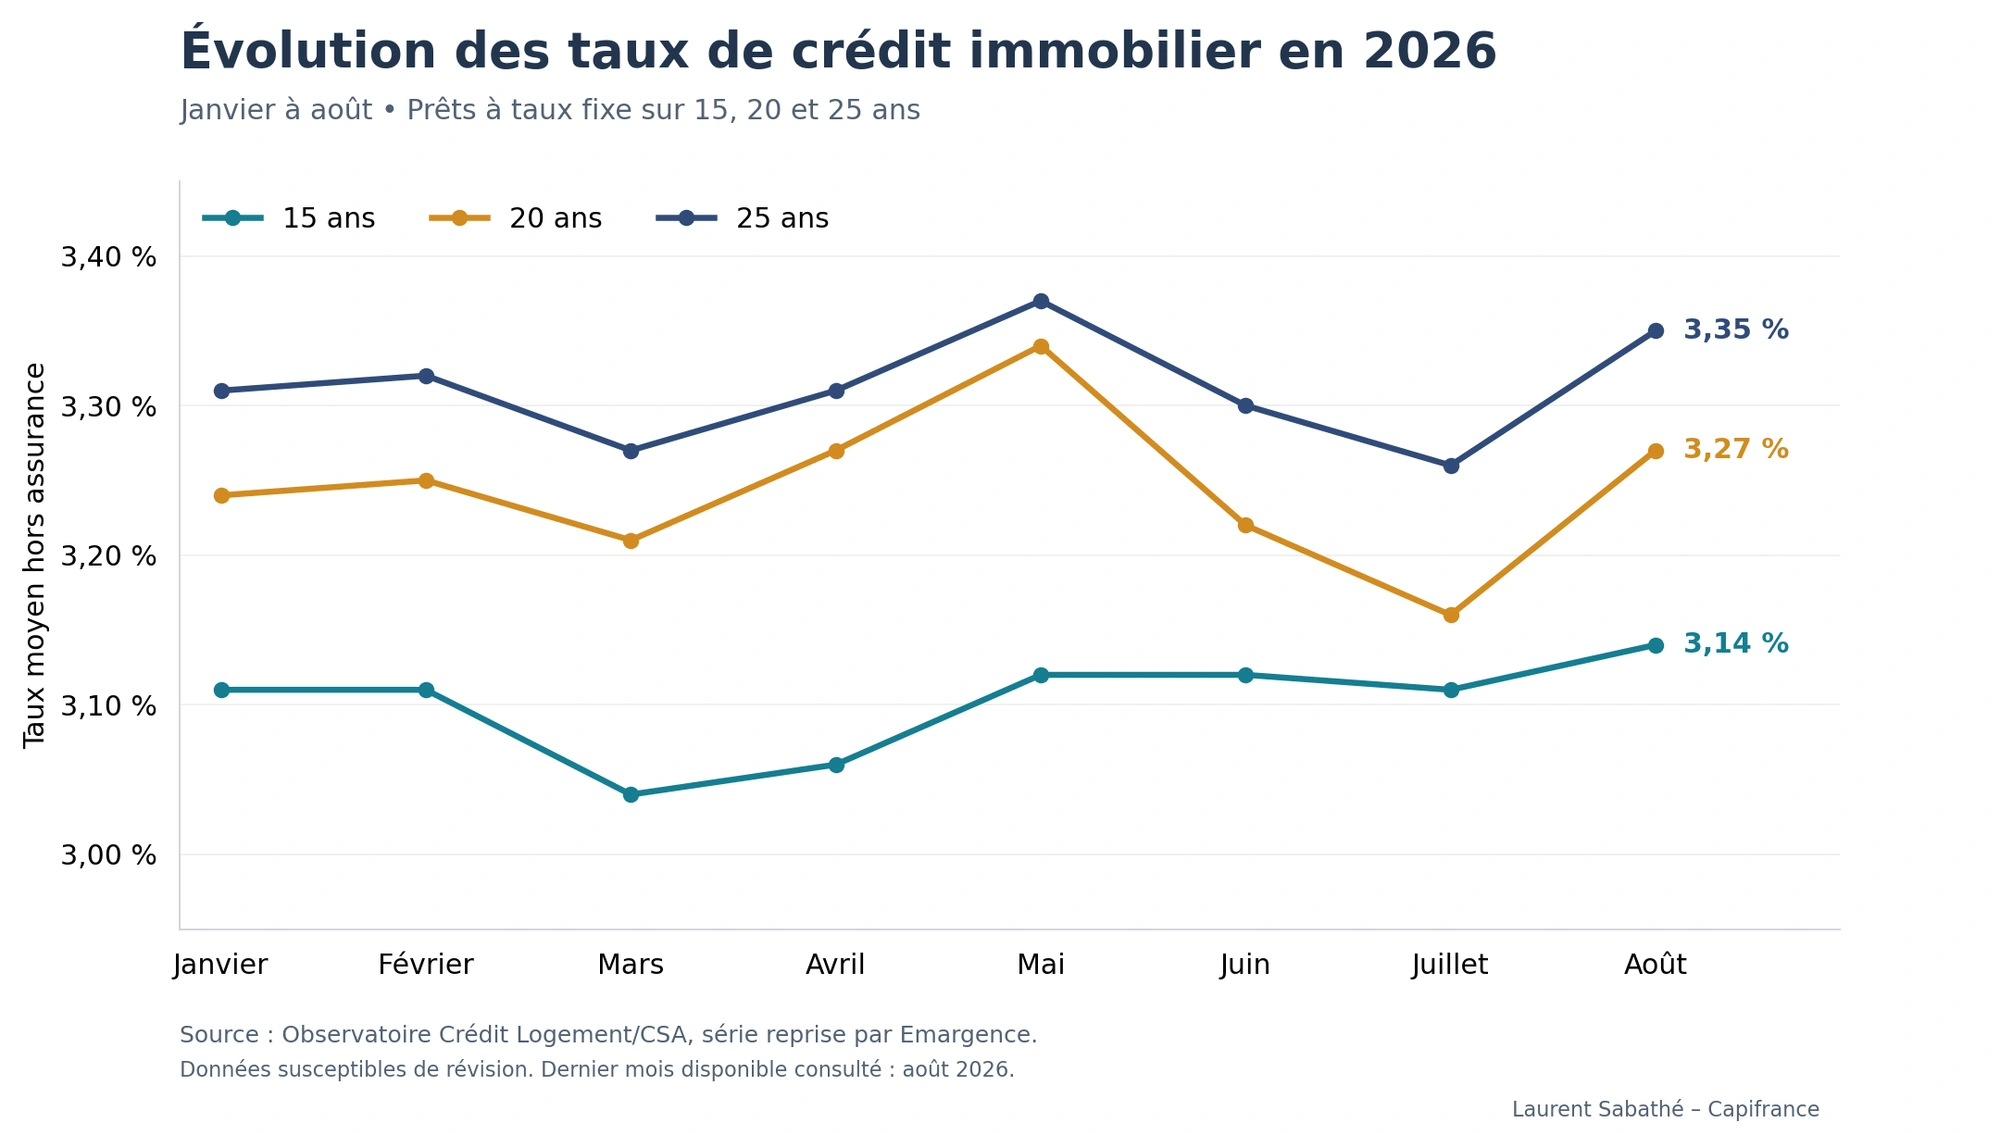
Évolution des taux moyens des crédits immobiliers à taux fixe sur 15, 20 et 25 ans, de janvier à août 2026, hors assurance. Source : Observatoire Crédit Logement/CSA, série mensuelle reprise par Emargence. Données susceptibles de révision.
Entre janvier et août, les taux passent de 3,11 % à 3,14 % sur 15 ans, de 3,24 % à 3,27 % sur 20 ans et de 3,31 % à 3,35 % sur 25 ans. La progression entre ces deux dates reste limitée, mais masque des fluctuations intermédiaires.
Le mouvement de rentrée signalé par les courtiers doit être présenté séparément. Ajouter leurs chiffres de septembre à ces courbes mélangerait des méthodes et des populations différentes.
Autre précision : le taux moyen toutes durées confondues dépend aussi de la composition des crédits accordés. Une proportion plus importante de prêts longs peut contribuer à le relever, indépendamment de l’évolution de chaque durée. L’Observatoire souligne cet effet dans son analyse d’août.
Que s’est-il passé en septembre 2026 ?
Septembre a confirmé une remontée plus largement installée dans les barèmes bancaires. Dès le début du mois, Vousfinancer signalait des augmentations de 0,10 à 0,20 point dans les premières grilles reçues. Le courtier précisait néanmoins que les banques conservaient la volonté de financer les projets immobiliers.
Pretto constate également une progression entre août et septembre : +0,11 point sur 15 ans, +0,12 point sur 20 ans et +0,11 point sur 25 ans. Ses moyennes de septembre atteignent respectivement 3,43 %, 3,54 % et 3,61 %.
Un point de base correspond à 0,01 point de pourcentage. Une hausse de dix points de base fait ainsi passer un taux de 3,50 % à 3,60 %.
Les écarts entre sources ne constituent pas nécessairement une contradiction. Les banques partenaires, les clientèles et les périodes étudiées diffèrent. Pour suivre une tendance, il est préférable de comparer les données d’une même source dans le temps.
Pourquoi les taux immobiliers remontent-ils ?
La BCE a augmenté ses taux directeurs
Le 10 septembre 2026, la Banque centrale européenne a décidé une hausse de 0,25 point de ses trois taux directeurs. Depuis le 16 septembre, le taux de dépôt atteint 2,50 %, le taux des opérations principales de refinancement 2,65 % et le taux de prêt marginal 2,90 %.
Ces décisions influencent les conditions de financement de l’économie. Elles ne provoquent toutefois pas une augmentation automatique et identique de tous les crédits immobiliers : chaque établissement ajuste ses offres selon ses coûts et sa politique commerciale.
Les marchés obligataires restent sous tension
Les taux à long terme participent également à l’évolution du crédit. L’OAT française à dix ans, qui représente le rendement d’un emprunt de l’État français, fait partie des indicateurs suivis pour comprendre cet environnement.
À la rentrée, Vousfinancer relevait des taux d’emprunt de l’État supérieurs à 4 %, dans un contexte de remontée des barèmes immobiliers.
L’inflation demeure un point de vigilance
Selon les données définitives d’Eurostat publiées le 17 septembre, l’inflation annuelle atteint 3,2 % en zone euro en août 2026, contre 2,9 % en juillet. L’estimation initiale, à 3,3 %, a été révisée.
Dans son intervention du 28 septembre, Christine Lagarde souligne le rôle des tensions énergétiques et la hausse récente des taux à long terme. Elle indique que la BCE privilégie une réponse mesurée, en surveillant notamment la transmission de ces tensions aux autres prix et aux salaires.
Quel est le taux d’usure au 1er octobre 2026 ?
Le taux d’usure des prêts immobiliers à taux fixe de 20 ans et plus atteint 5,40 % à compter du 1er octobre 2026, selon la Banque de France.
Catégorie de crédit immobilier | Taux d’usure applicable |
|---|---|
Taux fixe, durée inférieure à 10 ans | 4,09 % |
Taux fixe, de 10 ans à moins de 20 ans | 4,68 % |
Taux fixe, 20 ans et plus | 5,40 % |
Prêt relais | 6,49 % |
Le plafond se compare au TAEG, le taux annuel effectif global. Celui-ci comprend les intérêts et les frais nécessaires à l’obtention du crédit, notamment les frais de dossier, l’assurance et les garanties obligatoires. Le taux nominal annoncé par la banque ne suffit donc pas à vérifier le respect du taux d’usure.
Ce relèvement peut apporter une marge supplémentaire à certains dossiers. Meilleurtaux avertit néanmoins que la poursuite de la hausse des taux bancaires pourrait provoquer de nouveaux blocages lorsque l’assurance et les frais pèsent fortement dans le coût total du financement.
Quel impact sur un emprunt de 200 000 € sur 25 ans ?
Passer de 3,50 % à 4 % augmente la mensualité d’un emprunt de 200 000 € sur 25 ans d’environ 55 €, hors assurance et frais.
Taux nominal fixe | Mensualité approximative | Total des intérêts sur 25 ans |
|---|---|---|
3,50 % | 1 001 € | 100 374 € |
3,80 % | 1 034 € | 110 114 € |
4,00 % | 1 056 € | 116 702 € |
Simulation illustrative pour un prêt amortissable de 200 000 €, remboursé en 300 mensualités constantes, hors assurance, garantie et frais. Montants arrondis.
Entre 3,50 % et 4 %, l’écart représente environ 16 328 € d’intérêts supplémentaires sur la durée totale.
À mensualité constante, la hausse réduit le montant empruntable. Avec un remboursement de 1 000 € par mois, hors assurance, la capacité d’emprunt sur 25 ans passe d’environ 199 751 € à 3,50 % à 189 452 € à 4 %. Cela représente près de 10 300 € de financement en moins.
Pour un projet dont le budget est serré, cette différence peut modifier le prix maximal du logement recherché ou l’apport nécessaire.
Quelles prévisions pour le dernier trimestre 2026 ?
Les courtiers consultés privilégient une poursuite graduelle de la hausse d’ici la fin de l’année. CAFPI envisage des taux moyens compris entre 3,70 % et 4 %, sans préciser la durée dans cette projection.
Empruntis, interrogé par MoneyVox début septembre, avançait un scénario central de 3,70 à 3,80 % sur 25 ans pour la fin de 2026. Cette estimation restait conditionnée à l’évolution du contexte économique et financier.
Meilleurtaux constate pour sa part que les barèmes standards de ses banques partenaires se rapprochent de 4 %. Il s’agit de conditions avant négociation, qui ne correspondent pas nécessairement aux taux finalement obtenus.
Trois évolutions restent envisageables :
Scénario | Éléments susceptibles de le favoriser |
|---|---|
Poursuite modérée de la hausse | Maintien des tensions sur les coûts de financement |
Stabilisation | Apaisement des marchés et de l’inflation |
Hausse plus marquée | Aggravation des tensions financières ou inflationnistes |
Cette présentation constitue une synthèse des perspectives, sans attribuer de probabilité chiffrée aux scénarios. La BCE précise qu’elle décide réunion par réunion et ne s’engage pas à l’avance sur une trajectoire de taux.
Acheter ou vendre à Pau : comment adapter son projet ?
Les conditions de financement doivent être mises en regard du logement recherché, de son prix et du budget global de l’acquéreur.
En Nouvelle-Aquitaine, Empruntis relevait au 17 septembre un taux moyen de 3,60 % sur 20 ans, en hausse de 0,15 point par rapport au 17 août. Ce chiffre apporte un repère régional ; il ne constitue pas un taux spécifique à Pau.
Pour comprendre comment ces conditions s’articulent avec les quartiers, les types de logements et les projets locaux, retrouvez ma page consacrée au marché immobilier à Pau.
Acquéreurs : actualisez votre financement avant une offre
Un budget établi plusieurs semaines auparavant mérite d’être vérifié lorsque les taux évoluent. Le financement doit intégrer le prix du bien, les frais d’acquisition, le coût du crédit et les éventuels travaux.
La performance énergétique fait également partie de cette réflexion. Les dépenses d’usage et les améliorations à prévoir peuvent modifier le coût global du projet. Pour approfondir le sujet, consultez mon article sur le DPE européen et les changements pour les propriétaires français.
Une attestation de faisabilité établie par une banque ou un courtier permet de présenter au vendeur un projet mieux préparé.
Vendeurs : tenez compte de la capacité d’achat
La hausse des taux peut réduire le budget d’une partie des acquéreurs. Elle ne suffit toutefois pas à justifier une baisse automatique du prix de chaque logement.
Une estimation doit tenir compte de l’emplacement, de la surface, de l’état du bien, de sa performance énergétique et des logements comparables. Mon article sur l’évolution des prix immobiliers à Pau sur les dix dernières années apporte un éclairage complémentaire.
Un prix argumenté et une présentation précise permettent aux acheteurs d’apprécier le bien et les dépenses éventuelles dans leur ensemble.
Questions fréquentes sur les taux immobiliers d’octobre 2026
Les taux ont-ils augmenté tous les mois depuis janvier ?
Non. Les données de Crédit Logement/CSA montrent plusieurs fluctuations entre janvier et août 2026. La remontée signalée à la rentrée doit être distinguée de cette évolution historique.
Peut-on encore obtenir un crédit à moins de 3,50 % ?
Oui, certains dossiers bénéficient encore de conditions inférieures à 3,50 %. CAFPI mentionne notamment 3,20 % sur 20 ans et 3,30 % sur 25 ans pour ses meilleurs profils. Ces repères ne garantissent pas le taux accessible à un nouvel emprunteur.
Faut-il attendre une baisse des taux pour acheter ?
Les prévisions consultées ne permettent pas de compter sur une baisse d’ici décembre. La décision doit surtout reposer sur l’adéquation du logement à vos besoins, son prix et un financement soutenable. Attendre comporte également une incertitude sur les conditions de crédit et sur la disponibilité des biens.
La hausse modifie-t-elle un prêt à taux fixe déjà signé ?
Non. L’évolution des taux du marché ne modifie pas le taux contractuel d’un prêt à taux fixe déjà signé. Les prêts à taux variable suivent les modalités de révision prévues dans leur contrat.
Pourquoi comparer le TAEG plutôt que le seul taux nominal ?
Le taux nominal décrit les intérêts du prêt. Le TAEG intègre aussi les frais nécessaires à son obtention. Il permet d’apprécier plus largement le coût des propositions, en examinant également leurs garanties et leurs conditions.
Votre projet immobilier à Pau et dans son agglomération
Si vous souhaitez aller plus loin, je vous invite à découvrir les ressources ci-dessous : une estimation de votre bien, les avis de mes clients ainsi que ma présentation et ma façon de travailler :
🟦 Estimer mon bien à Pau : ici
🟦 Consulter les avis de mes clients : ici
🟦 Découvrir mon accompagnement immobilier : ici
À propos de l’auteur

Laurent Sabathé est conseiller immobilier Capifrance à Pau et dans son agglomération. Il accompagne les propriétaires et les acquéreurs dans leurs projets de vente, d’achat et d’estimation immobilière.
Sources : Observatoire Crédit Logement/CSA, Emargence, CAFPI, Meilleurtaux, Pretto, Vousfinancer, Empruntis, MoneyVox, Banque de France, Banque centrale européenne et Eurostat. Informations arrêtées au 1er octobre 2026. Les statistiques historiques, les indicateurs des courtiers et les prévisions portent sur des périmètres différents. Les taux varient selon les établissements et les dossiers ; les anticipations de fin d’année restent susceptibles d’évoluer.